Nájem v Praze je o téměř 11 500 Kč levnější než splátka hypotéky
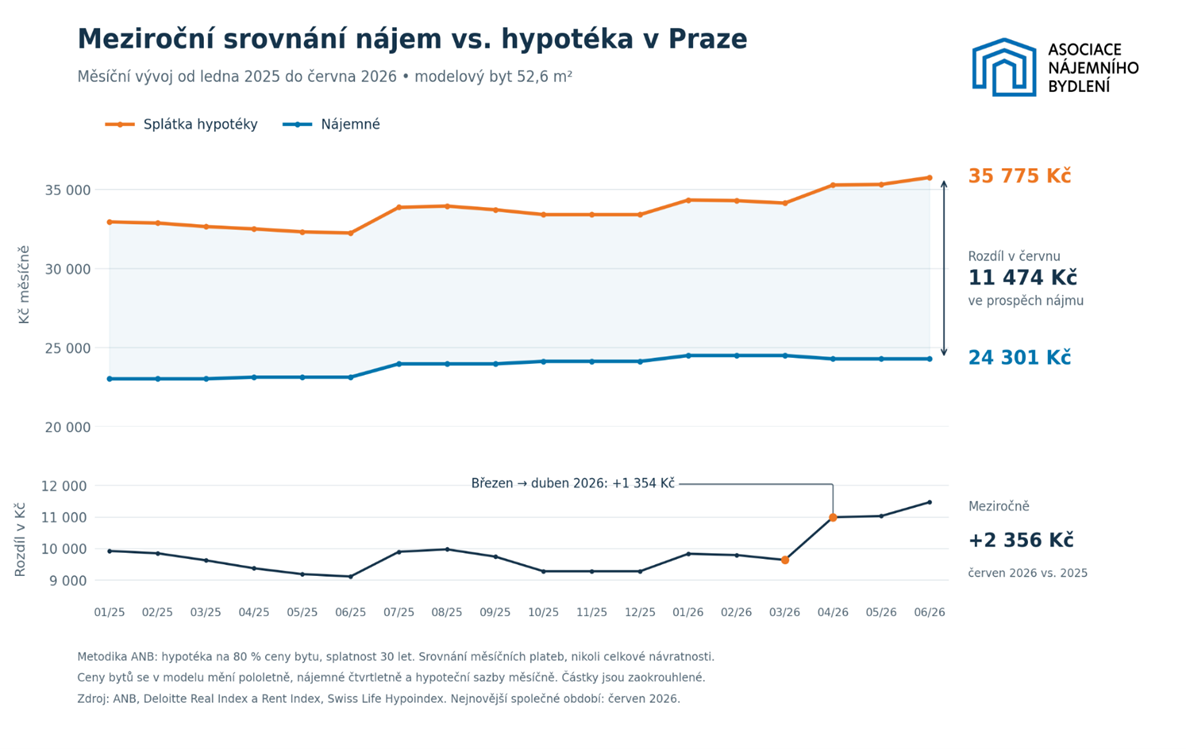
Rozdíl mezi nájemným a splátkou hypotéky se v Praze znovu zvětšuje. V červnu 2026 dosáhl u modelového bytu o rozloze 52,6 m² částky 11 474 korun měsíčně ve prospěch nájmu. Meziročně se zvýšil o 2 356 korun, tedy téměř o 26 %. Nejvýraznější měsíční skok od začátku roku 2025 nastal letos mezi březnem a dubnem, především kvůli růstu hypotečních sazeb. Vyplývá to z pravidelné analýzy Asociace nájemního bydlení (ANB), která vychází z dat společnosti Deloitte a hypotečních sazeb Swiss Life Hypoindex.
Zatímco v červnu 2025 činila měsíční splátka modelové hypotéky 32 262 korun a nájemné 23 144 korun, letos v červnu splátka dosáhla 35 775 korun a nájemné 24 301 korun. Splátka tak meziročně vzrostla o 10,9 %, nájemné o 5 %. Rozdíl se posunul z 9 118 na 11 474 korun a byl nejvyšší za celé sledované období od ledna 2025.
„Nůžky mezi nájemným a splátkou hypotéky se v Praze opět rozevírají. Domácnost, která si vybírá mezi nájmem a koupí srovnatelného bytu na hypotéku, musí u vlastnické varianty počítat s podstatně vyšší měsíční platbou. V našem červnovém modelu činí rozdíl téměř jedenáct a půl tisíce korun. Za jeho růstem stojí dražší byty i opětovné zvýšení hypotečních sazeb,“ říká Jakub Vysocký, prezident Asociace nájemního bydlení.
Nejprudší změna přišla na jaře. Mezi březnem a dubnem 2026 vzrostla průměrná nabídková hypoteční sazba ze 4,89 na 5,18 procenta. Modelovou splátku to zvýšilo o 1 144 korun. Současně se do výpočtu promítl pokles pražského nájemného ze 466 na 462 Kč za m². U modelového bytu o rozloze 52,6 m² tak měsíční nájemné kleslo přibližně o 210 Kč. Rozdíl se tak během jediného měsíce zvětšil o 1 354 korun. V květnu a červnu dál rostl a hypoteční sazba v červnu dosáhla 5,30 procenta.
„Jarní zdražení hypoték lze dát do souvislosti s geopolitickou nejistotou spojenou s válkou v Íránu. Obavy z dražších energií a návratu inflace se promítají do ceny dlouhodobých peněz, od které se odvíjejí i hypoteční sazby. V pražském modelu se mezi březnem a dubnem cena bytu nezměnila. Rozšíření rozdílu tedy způsobilo především dražší financování, doplněné mírným poklesem nájemného,“ vysvětluje Stanislav Kubáček, viceprezident ANB.
Metodika ANB zachovává pro srovnatelnost byt o rozloze 52,6 m². Pracuje s pražskými cenami z Deloitte Real Indexu a Rent Indexu a s hypotékou na 80 % hodnoty bytu (LTV) se splatností 30 let. Při ceně 153 100 korun za metr čtvereční podle Real Indexu za první pololetí 2026 vychází hodnota modelového bytu na 8,05 milionu korun, úvěr na 6,44 milionu a vlastní prostředky kupujícího na 1,61 milionu korun. Pololetní ceny bytů a čtvrtletní nájemné doplňují měsíční nabídkové hypoteční sazby.
„Srovnání ukazuje především zatížení měsíčního rozpočtu domácnosti. Část splátky hypotéky jde na umořování dluhu, a tedy na vytváření vlastního majetku, což samotný rozdíl plateb nevystihuje. Nájem zase nabízí větší flexibilitu a nevyžaduje vlastní kapitál na koupi bytu. Rozhodnutí proto záleží také na finanční rezervě, životních plánech a prioritách každé domácnosti,“ říká Tomáš Kašpar, viceprezident ANB.
Při rozhodování je třeba vedle vlastních prostředků na nákup zohlednit také náklady vlastníka na opravy, rekonstrukce, pojištění či daň z nemovitých věcí. Srovnání samotného nájemného a splátky nezahrnuje energie a služby ani možné zhodnocení bytu či výnos z alternativního využití vlastních peněz. Nejde proto o úplný výpočet dlouhodobé ekonomické výhodnosti obou forem bydlení.
„Pro další vývoj bude zásadní, zda se podaří zklidnit finanční trhy a zastavit růst ceny hypotečního financování. Pokud sazby zůstanou vysoko a byty budou dál zdražovat rychleji než nájemné, prostor pro zavírání ekonomických nůžek mezi vlastnickým a nájemním bydlení bude omezený, “ uzavírá Jakub Vysocký.
Sdílejte článek na sociálních sítích nebo emailem

Fotogalerie na bydlet.cz, nejlépe hodnocené fotografie


Články Tiskové zprávy
- Světelná výstava v Praze uctí Karla IV. Propojí historii s večerní procházkou
- AI mění pravidla hry na trhu kanceláří. Rozhodovat bude dostupnost talentů, ne cena nájmu
- Z panelového sídliště moderní čtvrť: Prosek se mění, ceny bytů přitom patří k nejnižším v Praze
- Na stavbě vítězí jednoduchost: AI proměňuje slova v konkrétní úkol
- Ze zničené krajiny k energetické soběstačnosti: dřeviny a agrivoltaika ukazují cestu. VÚK ověřuje synergii rekultivace krajiny a obnovitelných zdrojů energie