Čím víc si bude půjčovat vláda, tím dražší budou hypotéky. A mohli bychom to vidět?
"Čím víc si bude půjčovat vláda, tím dražší budou hypotéky." A mohli bychom to vidět?
Ne. Nemohli.
Data nic takového neukazují.
Graf níže ukazuje, že mezi zadlužením českého státu a úrokovými sazbami úvěrů na bydlení není za posledních více než dvacet let prakticky žádná přímá souvislost.
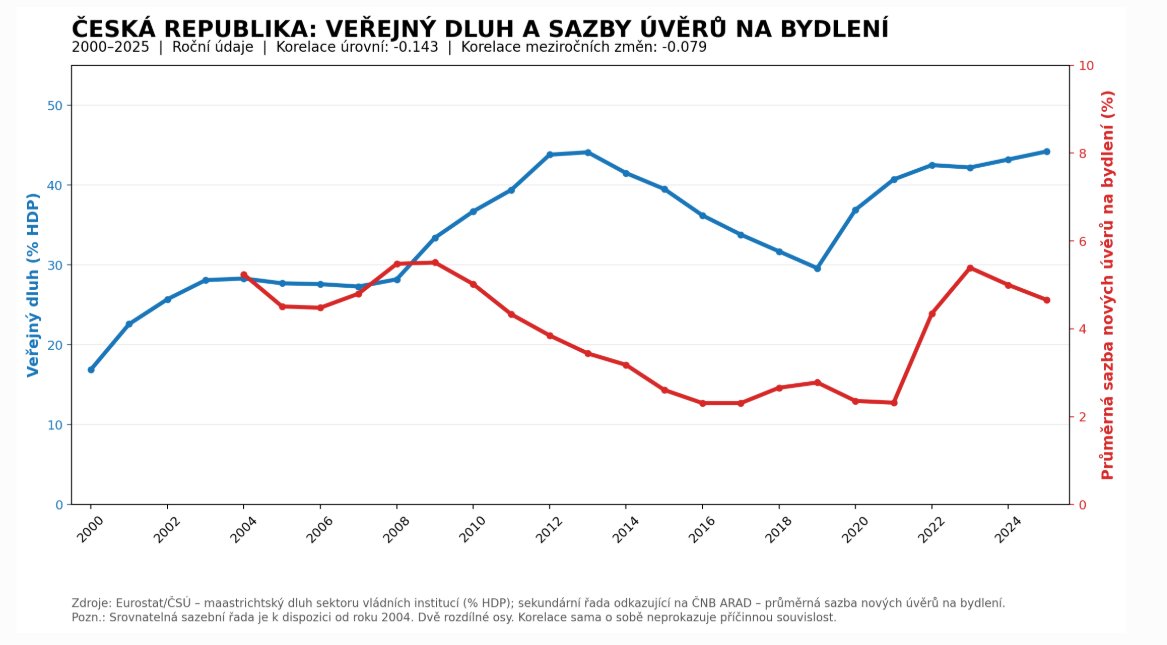
Když stát více dlužil, hypotéky někdy zdražovaly, jindy naopak zlevňovaly. A platilo to i obráceně.
Například mezi lety 2008 a 2013 český veřejný dluh výrazně vzrostl, přibližně z 28 na 44 % HDP. Přesto úrokové sazby úvěrů na bydlení klesaly.
Podobně v letech 2020 a 2021 státní zadlužení prudce rostlo, ale sazby úvěrů na bydlení zůstávaly velmi nízké.
Co říká korelační analýza?
Korelace úrovní je za období let 2004 až 2025 záporná:
−0,143: Mezi výší zadlužení a úrokovou sazbou existuje jen nepatrná záporná souvislost. Prakticky žádná. Záporná souvislost ovšem znamená, že když v Česku rostlo veřejné zadlužení v poměru k HDP, úrokové sazby úvěrů na bydlení měly v historických datech nepatrnou tendenci být nižší, nikoli vyšší.
Korelace meziročních změn je v témže období více než 20 let rovněž záporná:
−0,079: Když sledujeme, jak se obě veličiny mění rok od roku, souvislost je ještě slabší. Téměř přesně nulová.
Pokud bychom měli srovnatelná data za celou historii poskytování hypoték v Česku, tedy od roku 1995, záporná korelace by se zřejmě ještě zvýraznila.
Vždyť například roku 1995 Česko hospodařilo přebytkově, s přebytkem zhruba sedmi miliard korun, avšak průměrná sazba hypoték se tehdy pohybovala kolem 13,5 %. Přitom veřejný dluh v poměru k HDP byl zhruba jen třetinový oproti dnešku, když činil necelých 15 %.
Samozřejmě, pokud by se dramaticky zvýšila úroveň zadlužení v poměru k HDP, nelze dopad v podobě růstu sazeb hypoték vyloučit. To by ale vyžadovalo takové navýšení zadlužení, jež by vedlo k citelnějšímu zhoršení ratingu České republiky.
Jenže zatím se nic takového neděje... Konstatování "čím víc si bude půjčovat vláda, tím dražší budou hypotéky" se při pohledu do historie Česka nezakládá na datech. Nezakládá se tudíž na pravdě.
TRINITY BANK
Trinity Bank působí na finančním trhu již 25 let a vznikla transformací Moravského Peněžního Ústavu – spořitelního družstva. Má více než 92 000 klientů a její bilanční suma přesahuje 65 miliard Kč.
Trinity Bank se specializuje na privátní a korporátní bankovnictví, u fyzických osob se zaměřuje především na vkladové a spořicí produkty, které nabízejí nadstandardní zhodnocení úspor.
Více informací na: www.trinitybank.cz
Sdílejte článek na sociálních sítích nebo emailem

Fotogalerie na bydlet.cz, nejlépe hodnocené fotografie




Články Hypotéky
- Politici obou stran barikády se mýlí: v tomto týdnu Česko nakročilo ke zlevnění (ne zdražení) hypoték, navzdory zvýšení úrokové sazby a zhoršení prognózy ČNB stran deficitů
- Nové nabíjecí stanice Jackery jsou až o třetinu lehčí a zvládnou o polovinu víc nabíjecích cyklů
- Peníze na hypotéky bankám zlevňují i po dnešním zvýšení sazeb ČNB. Za poslední týden prudce zlevnily kvůli Trumpovu volebnímu debaklu, dnes je táhne dolů i rozpolcená bankovní rada ČNB
- ČNB podruhé letos zvyšuje úroky. Hypotéky mohou zdražit nad šest procent, přestože tržní sazby dnes prudce klesají
- ČNB podle očekávání zvýšila základní úrokové sazby. Hypotéky mají další prostor k růstu